Inlägg

Investeringar som ligger plus i år

Bild
Det är lätt att stirra sig blind på alla röda siffror men jag har trots allt en handfull investeringar som gått bra i år. Gemensamt för nästan alla investeringar som gått bra är att de är amerikanska företag. Inte så konstigt kanske när dollarn gått upp 17% jämfört med 2021, och jag gör mina jämförelser i svenska kronor. Corteva har gått absolut bäst med en avkastning på +56% i år. Det är ett bolag som fokuserar på jordbrukskemikalier. Med oron för matbrist och klimatförändringar så är det inte konstigt att folk söker sig till ett företag som försöker tjäna pengar hjälpa till med jordbruket. Tyvärr är det också ett av portförjens absolut minsta innehav då det är en rest av uppdelningen av Dow Chemical. Min plan har varit att sälja men inte så länge den fortsätter gå upp. Coca-Cola är min näst bästa investering under året med +27%. Jag tror helt enkelt oron har dragit investerar till ett företag som verkar ticka på oavsett vad som händer i världen. De har säkert dessutom...

Positivt kvartal för Ford med utdelningshöjning

Bild
Ford Motor Company, den klassiska amerikanska biltillverkaren, meddelade precis hur det gått för dem i det andra kvartalet 2022 och det var mycket bättre än väntat. Just nu säljer Ford alla fordon de kan tillverka och trots högre kostnader (inflationen) så ökade vinsten mer än väntat. Det finns inte heller några orostecken från Ford Credit, Fords lånebolag som gör det möjligt för amerikaner att köpa dyra fordon utan att ha några pengar. Ford Credit är annars en stor risk. De har lånat ut över 100 miljarder dollar och en ny ekonomisk kris skulle kunna göra det svårt för folk att betala av sina lån. Trots risken med långivningen , eller tack vare den risktagningen, så tickar Ford på rätt bra just nu. Man säljer alla bilar man kan tillverka och man har lyckats få in foten på marknaden för eldrivna mini-lastbilar, den mest populära fordonstypen i stora delar av USA. Med F-150 Lightning så har man säkrat en stor del av sin marknadsandel för ett tag framöver. De största konk...

Avanza och Nordnet lider av nedgångarna

Bild
Avanza och Nordnet är börsnoterade bolag och tvingas regelbundet berätta hur det går. I halvårsrapporterna meddelade båda ( Avanza , Nordnet ) att intäkterna rasat betänkligt. Inte helt oväntat så har intresset av att köpa och sälja aktier dalat i takt med börskurserna. På sätt och vis är det sunt, på sätt och vis är det ett misstag. De som tror att börsen är ett bättre bankkonto har fått sig en rejäl näsbränna och det är sunt att sådana personer lägger sin buffert på något som svänger mindre. De som sparar på lång sikt har just nu chansen att köpa aktier billigare än för ett år sedan. Om det var ok att köpa då, varför är det inte ok att köpa nu när det är billigare? Naturligtvis finns det massor av psykologi i det svaret. Man vill vänta på ännu lägre priser. Man känner sig inte längre bekväm med svängningarna i aktiesparande. Man tror inte längre priset är bra nog fast det är lägre. Man tror att något annat (frimärken?) är en bättre investering. Folk säljer heller inte ...

Kort kommentar på Avanzabloggens beräkningar

I bloggposten Så mycket blir 500 kronor i månaden på 20 år så försöker man motivera höga förväntningar på avkastning med det här stycket: Sedan 1984 har Stockholmsbörsen (OMXS30) stigit 7 av 10 börsår. När börsen stigit så har den genomsnittliga uppgången varit +24% och när den sjunkit har den genomsnittliga nedgången varit -18%. Sammantaget har den genomsnittliga uppgången varit +12,7% exklusive återinvesterad utdelning under perioden. Alltså betydligt högre än den klassiska siffran på 7% som branschen brukar prata om. Historisk avkastning är ingen garanti för framtida dito men över tid har börsen tenderat att stiga. I det avsnittet har de fått in ett misstag och ett olyckligt val av jämförelseperiod. Misstaget är att de jämför +12,7%, utan inflationsjustering, med 7% som brukar anses vara inflationsjusterad. Det andra problemet är att man har en jämförelseperiod som börjar ett år då aktier var billiga. Sedan 1984 har inflationen ungefär tripplat våra priser vilket motsvarar...

Fallet för D-aktier visar på förtroendebrist för SBB (jämförelse D-aktier)

För några år sedan blev det populärt för företag att ge ut D-aktier istället för Pref-aktier. Anledningen var delvis bokföringsteknisk då D-aktier ser bättre ut i bokföring, och delvis för att de är mindre risk för företagen. Låt oss börja med en liten prestandajämförelse mellan olika aktieslag och företag: Data från 2022-06-22 Aktie Kurs­ändring i år Direkt­avkastning Skillnad inlösen­kurs Mycket rött i tabellen, men det varierar ändå mycket mellan de olika aktierna. Generellt har stamaktierna gått ner mer än D-aktierna som gått ner mer än Pref-aktierna. Vad är då speciellt med D-aktier? D-aktier är typiskt aktier med begränsad utdelning , men med högre utdelning än de vanliga aktierna. Samhällsbyggnadsbolaget i Norden (SBB) har bestämt så här om sina D-aktier: Stamaktierna av serie D har rätt till fem (5) gånger den sammanlagda utdelningen på stamaktierna av serie A och B, dock högst två (2) kronor per aktie och år. ...

SAVR – plattformen som lovar lägre fondpriser men som inte har lägre fondpriser

Bild
I z2036s senaste bloggpost nämnde han att av barnen börjat använda SAVR för fondsparande. SAVR var en ny bekantskap så jag tog en titt och se där, de har en sida som vill sälja mig fonder och säger att de är billigare än andra. Rent organisatoriskt så är det en front för Fondab, ett så kallat fintech-bolag som jobbar med fondhandel, och de säger att kunderna täcks av både insättningsgaranti och investerarskydd. För att förstå SAVR ska man förstå hur mycket av fondhandeln görs i Sverige. Aktiefonder lever på sina avgifter som oftast är en procentandel av det sparade beloppet. Det betyder att ju mer sparat, desto mer pengar till förvaltarna så de vill gärna att folk sätter in mer pengar. Fondbolagen vill så gärna att folk sätter in pengar att de är beredda att betala andra banker och mäklare en del av avgiften om de lockar in folk. En så kallad kickback. Ett exempel är fonden PriorNilsson Sverige Aktiv . De tar en chockerande 1,36% i avgift varje år, men mer än hälften av d...

Om investering när börsen inte bara går uppåt (bokkommentar)

Bild
För länge sedan var det någon som rekommenderade boken "Active Value Investing: Making Money in Range-Bound Markets" av Vitaliy N. Katsenelson. Det tog många år innan jag läste den men då innehållet återigen är relevant så tänkte jag kommentera lite av innehållet. "Range-Bound Markets" (intervallbegränsade marknader) syftar på marknader där kurser går upp och ner utan att ha en långvarig uppåtgående trend. Tittar man på 1900-2006 (upplagan jag har är från 2007) så är det typiskt perioder av 10-15 år mellan uppgångsperioder på 10-15 år. Vi har haft en långvarig uppgång så det är det möjligt att vi nu är på väg in i en sådan "Range-Bound" fas. Boken identifierar två huvudfaktorer som driver avkastning på börsen. Det är den så kallade multipelexpansionen, alltså att folk är beredda att betala allt mer för varje krona ett företag tjänar och det är företagens tillväxt. I perioder av uppgång så drivs avkastning i första hand av multipelexpansio...

Trendföljning

Investerarfysikern uppdaterade nyligen sin studie om trendföljning och den är väl värd att läsa. Jag säger det trots att mitt eget 13-månadersexperiment var ett fiasko . Trendföljning är en mekanisk strategi som flyttar investerade pengar mellan olika investeringsslag baserat på vad som har gått bäst den senaste tiden. Den bakomliggande tanken är att människor blir överdrivet optimistiska och pessimistiska så man ska följa med i uppåtgående trender och hoppa av när det går nedåt oavsett vad som händer i den verkliga världen. Det finns många varianter beroende på vilka tillgångar man tar med i poolen av alternativa placeringar och hur man bestämmer vilka som gått bäst och sämst. Alla varianter har sina för- och nackdelar. Som Investerarfysikern påpekar så var strategin mest framgångsrik under perioder av nedgångar då den valde investeringsslag som klarade nedgångarna bättre. T.ex. guld under 1970-talet. Under de 12 månader jag testade så blev effekten mest att jag bytte till d...

Engcon, finansiell historik, värt att teckna?

Bild
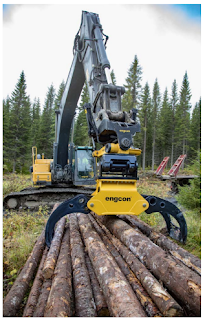
Dagens Industri skriver att Engcon är en bra nyemission och så jag kastade ett öga. Man måste svara senaste imorgon onsdag (15 juni) vid midnatt så det är lite bråttom att bestämma sig. Engcon är ett jämtländskt företag som tillverkar "tiltrotatorer", vilket är sakerna som vrider sig åt alla möjliga håll längst ut på armen på en grävmaskin. De kostar visst som en liten bil så det är inga direkta leksaker. Jag är okomplicerad när jag bedömer nyemissioner. Jag tittar på omsättning, vinst, multiplicerar med någon lämplig P/E-faktor och ser var jag hamnar. Ser det bra ut så forsätter jag läsa på. Förhoppningsbolag göro sig icke besvär hos undertecknad. Engcon gjorde 2021 en vinst på 313 miljoner och de värderar företaget till 7 miljarder, så där är en P/E på 22,4. Det kan jämföras med andra industriföretag som Saab (27), Atlas Copco (26,8), Epiroc (24,3), Sandvik (15,4), Volvo (10,7), SKF (9,7). Det är en värdering i nivå med Atlas Copco och dess avknoppade gruvmask...