Inlägg

Visar inlägg med etiketten ISK

Notiser (ATH, Intellego, Leo läkemedel, ny ISK-skatt)

Bild
Inte publicerat något men jag har saker att säga så här är ett axplock korta observationer, ett litet paket av dagens reflektioner. ATH Nådde nytt högsta i sparande (All Time High, ATH) den här veckan med en marginal på 0,7%, även om man räknar med inflationen. Mycket av det är nytt sparande, så min inflationsjusterade topp på avkastning är fortfarande årsskiftet 2021-22, innan inflationen och räntorna. Så mycket inflation... Se bild av alptopp för att illustrera rekordet. Intellego Intellego är intressant . Ett börsbolag vars VD nu sitter i häkte misstänkt för grovt svindleri och som dessutom är misstänkt för både bedrägeri mot Exportkreditnämnden, och bokföringsbrott . Aktien är handelsstoppad sedan innan det blev offentligt. De som är kvar i företaget och dess revisorer försöker nu reda ut vad som är sant medan polisen utreder brotten. Företagsledningen tycks ha gjort pappersaffärer och kallat det vinst, samt sålt fakturorna till andra för att få in kontanter. För...

En månad kvar till nya ISK-skatten, ser ut att bli en höjning på 14%

Bild
I slutet av november varje år bestäms ISK-skattesatsen för nästa år. Den blir 30% (normal kapitalskatt) av ISK-schablonintäkten. ISK-schablonintäkten får man, förenklat , genom att multiplicera värdet på ISK med statslåneräntan plus 1 procentenhet. Syftet med den beskrivningen är att säga att det är statslåneräntan som bestämmer ISK-skatten, och specifikt så är det statslåneräntan i slutet av november året innan. Statslåneräntan fastställs en gång i veckan, varje torsdag, så i år vet vi den 28 november. Redan nu kan man se vartåt det lutar, och det lutar åt en höjning av skattesatsen med cirka 14%. 2024 så var statslåneräntan 1,96% , så man fick schablonintäkten för 2025 genom att multiplicera med 2,96% (1,96% + 1,00%), och 30% av det blev 0,888%, ISK-skatten. Just nu, en månad innan det är dags, ligger statslåneräntan på 2,37% vilket skulle ge en ISK-skatt på 1,011% Varför är räntan högre i år trots lägre styrränta ? Mer osäkerhet runt Sveriges ekonomi. Tullar. En inf...

Storbritanniens ISK: Individual Savings Account (ISA)

Bild
Läser man wikipediasiden för ISK så står det där att det är baserat på, eller inspirerat av, ett brittiskt system: Individual Savings Account , eller ISA. Så vad skulle vi kunnat få om Sverige hade kopierat ISA rakt av? ISA är trots allt rätt annorlunda än ISK . Det som är detsamma är att målet är att det ska vara lätt för en person att investera eller spara utan att behöva tänka på skatter, men det är två enorma skillnader. ISA har en insättningsbegränsning, just nu 20 000 pund, eller cirka 280 000 kronor, per år. ISA är helt oskattat. Det finns även andra skillnader som att man bara kan ha ISA i en bank åt gången. Bankerna i Storbritannien har också gjort det krångligt att byta bank även om lagarna kräver att det ska vara möjligt. Det är väl i och för sig samma som här. Eftersom ISA är helt oskattat så används det ofta för vanliga sparkonton. I Sverige gör ISK-skatten att man måste ta en viss risk för att ha en chans att...

Så ISK-skatten nästa år blir 0,888%

Statslåneräntan sjönk trevligt nog med en dryg tiondels procentenhet sedan jag skrev om ISK-skatten vilket betyder att ISK-skatten nästa år blir 0,888%, eller mindre eftersom man inte behöver betala skatt alls på de första 150 000 kronorna. Det här blir den näst högsta skatten sedan kontoformen skapades 2012 men det är fortfarande 18% lägre än årets rekordhöga skatt. Om man har, säg, 1 miljard på sitt ISK så går skatten från 10,9 miljoner kronor till 8,9 miljoner kronor. Skulle man inte lyckats bli miljardär än, utan är bara en sketen miljonär så går skatten från 10 900 kronor till 7 500 kronor. Det är tidigt att säga men jag tror att mina investeringar gått upp så mycket i pris under 2024 att jag trots allt kommer betala mer i skatt nästa år. Vi får väl se. Det finns fortfarande gott om tid för en marknadskollaps innan det blir ett faktum.

Nästa vecka bestäms ISK-skatten 2025

Bild
Skatten på ISK , Investeringssparkonto, bestäms av statslåneräntan i slutet av november året innan. Riksgälden publicerar den varje torsdag så i praktiken så bestäms den sista torsdagen i november. Skattesatsen är 30% av en "schablonintäkt" och schablonintäkten beräknas som en andel av det man har på ISK, som en förmögenhetsskatt. Andelen är numera statslåneräntan plus 1% (med ett golv på 1,25%). Förra året var statslåneräntan 2,62% vilket gav en schablonintäkt på 3,62%. 30% av det blev 1,086% så vi kommer betala 1,086% av innehavens värde 2024 i skatt. Det ser ut som att statslåneräntan kommer hamna lite över 2% Statslåneräntan är just nu 2,11% men har varit så låg som 1,79% under hösten. Just nu är den på uppgång men säg att den förblir ca 2,1%. I så fall blir ISK-skatten ca 0,93%, 15% mindre än förra året som i så fall förblir skatterekordet. Nytt för 2025 är ett grundavdrag på 150 000 kronor, i alla fall om det klubbas a...

Jag borde flyttat allt till ISK 2012

Bild
ISK infördes 2012 , nu tolv år sedan. Med ISK så skattar man på värdet varje år istället för att skatta på vinsten när man säljer (om man har en vinst). 2012 (se återblick ) hade jag redan en del aktiesparande, då i aktiedepåer, och då ISK verkade bättre så flyttade jag det mesta av mitt sparande dit. Jag säger "det mesta" för jag lämnade kvar några innehav som hade gått upp mycket, med mina mått mätt, och där det skulle kostat en del vinstskatt att flytta. Specifikt så lämnade jag kvar Avanza Zero och Sectra i aktiedepån. Hur ser det beslutet ut nu ett drygt decennium senare? Det är inte vackert. Om jag hade flyttat Sectra 2012 så hade det kostat 20 öre per aktie i skatt, och sedan dess hade jag betalat ytterligare 2,50 kronor i skatt per aktie ISK-skatt, men jag hade kunnat återinvestera utdelningen istället för att använda den till skatt. Nu, med aktierna kvar i depån , har jag redan betalat runt 3 kronor per aktie i skatt på utdelningar och om jag säljer a...

Upp till 1 700 kronor lägre ISK-skatt

Bild
Enligt ett förslag från regering+SD , så kommer skatten på ISK sänkas med upp till 1 700 kronor per år genom att de första 150 000 kronorna i en ISK inte ska ha någon schablonintäkt. Det här var ett förslag som fick mycket kritik i remissinstanser, men det var också ett vallöfte så väljarna fick vad de röstade för vilket är bra ur demokratisynvinkel. Jag skriver "upp till 1 700 kronor" eftersom skatteminskningen beror på statslåneräntan. Om den blir så låg som den var för några år sedan så blir skatteminskningen runt 500 kronor för de som har 150 000 kronor eller mer i en ISK (eller kapitalförsäkring som har ungefär samma skatteregler). På samma sätt skulle det kunna bli mer, men just nu är statslåneräntan på väg ner, inte upp. För mig personligen som ligger en bit över gränsen så är det en trevlig present, om än inte avgörande på något sätt och jag tror att pengarna hade gjort mer nytta på något annat ställe. Tydligen ska det kosta staten lite drygt 4 miljarder i läg...

Deklarationsdags snart

Bild
Igår kväll kom deklarationsblanketterna i min elektroniska brevlåda och jag tror väldigt många fått dem nu. Tyvärr så öppnar inte deklarationen på ett par dagar. Är det nytt? Jag har för mig att jag kunnat deklarera direkt när jag fått papperen förut. Det var inga överraskningar för mig. Eftersom ISK-skatten kommer med fördröjning och har blivit så märkbar så har jag noga räknat på den hela tiden. Varje kvartal har jag skrivit ner hur mycket mina ISK:ar varit värda och jag har skrivit ner hur mycket jag betalat i utländsk källskatt. Värdena jag skrev ner blev inte exakta men de var inom några promille från de värdena bankerna rapporterade till skatteverket. ISK-skatten för 2023 blev sedan: 30 % * 2,94 % * värde 1 jan + värde 1 apr + värde 1 jul + värde 1 okt + insättning > 4 Från det drar man skatten man redan betalat utomlands, i alla fall för de länder som drar 15% eller mindre. Jag har också utdelningar...

ISK-skatten satt för 2024

Bild
Nu är statslåneräntan den sista november känd och med det så vet vi skatten för ISK och kapitalförsäkring/KF nästa år. Skatten blir 1,086% av innehavet , det högsta hittills. Skatten på ISK beräknas som 30% (kapitalskatten i Sverige) på en "schablonintäkt". Schablonintäkten är statslåneräntan plus 1% av innehavet på ISK spritt ut på de fyra kvartalsskiftena, plus lite till för insättningar så att det inte ska gå att ta ut och sätta in pengar för att undvika skatten. Statslåneräntan den sista november 2023 var 2,62%, upp från 1,94% förra året och upp från 0,23% året innan. Under hösten var statslåneräntan uppe i 3,00% så det kunde varit värre. ISK-skatten är nu såpass hög att man kan börja fundera på om man ska ha sina investeringar i en aktiedepå istället. I en sådan betalar men 30% skatt på utdelningar och reavinster, vilket om man inte säljer något, blir ungefär 1% på de innehav som ger 3% direktavkastning vilket är rätt vanligt. Räknar man vidare på det så ver...

Avanza inför ränta på ISK - men det är fortfarande en dålig idé att ha kontanter där

Bild
Man kan ha kontanter i sina investeringssparkonton (ISK) och den senaste månaden har det varit några nyhetsreportage om att ingen bank betalar ränta på de pengarna. Avanza meddelade idag att de kommer betala 0,25% i ränta på alla kontanter, i ISK eller i aktiedepå, från och med årsskiftet. Nordnet har nyligen sagt att de inte har beslutat om ränta på ISK men jag tror att de kommer kopiera Avanzas ränta. Trots räntan så är det en dålig idé att ha kontanter på ett ISK eftersom man betalar (för 2023) 0,9% i skatt på allt man stoppat in där, inklusive kontanter. 0,25% ränta, 0,9% skatt, det kostar alltså mer i skatt än man får i ränta, och det är innan skatten för att stoppa in pengar på ett ISK (0,22% under 2023). Jag brukar tömma mina ISK på kontanter i slutet på varje kvartal eftersom det är i kvartalsskiftena skatten räknas ut. Jag gissar att det besparat mig någon tia över åren men ju högre skatten blir, desto viktigare är det att inte ha kontanter eller det som liknar kont...

ISK-skatten satt för 2022

ISK-skatten sätts utifrån statslåneräntan . Hög ränta, hög skatt, låg ränta, låg skatt. Sista torsdagen i november publiceras den ränta som styr ISK-skatten nästa år. I år är den räntan 0,23%. Schablonintäkten (den antagna tillväxten) i ISK antas sedan vara den räntan plus 1%, men inte mindre än 1,25%. Med andra ord så kommer schablonintäkten för 2022 bli 1,25%. ISK-skatten blir därför 30% av 1,25% av värdet på det man har på ett ISK-konto, det vill säga 0,375% . För lågriskplaceringar som räntefonder och kontanter så är ISK-skatten högre än den skulle vara på andra konton så undvik att ha sådant på ISK-konton. För andra placeringar, så länge placeringarna går plus så är ISK (eller kapitalförsäkring som har samma skattenivå) den rekommenderade kontoformen. Jag har själv större delen av mina fonder och aktier på ISK-konton. Utanför har jag en del äldre placeringar där det skulle kosta för mycket att flytta till ISK, några placeringar där jag förväntade mig 50% risk för förlust ...

Skatt ISK/depå-figur

Bild
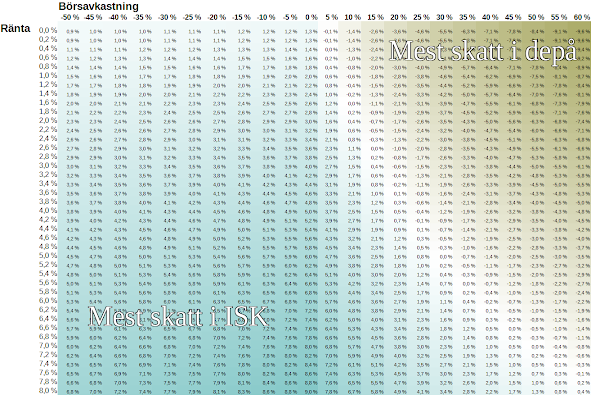
ISK-skatten har debatterats nyligen. För att få lite överblick över hur den jämför med depåskatt så gjorde jag en enkel figur där jag jämför den effektiva skattesatsen på pengarna man har kvar i slutet av ett år. Det här är lite orättvist mot ISK för det tar inte hänsyn till att man i en depå kan skjuta upp skatten på framtiden och därmed får en "gratis" återinvestering. Istället så antar figuren att man säljer allt den sista december och betalar reavinsskatt på det. Det tar inte heller hänsyn till att man kan kvitta vissa depå-förluster mot annat. Jämviktspunkten ligger runt 2% ränta och 10% avkastning. Högre ränta eller lägre avkastning så är depåer bättre. Lägre ränta eller högre avkastning så är ISK bättre. Den punkten var en rätt rimlig punkt att planera för, men de senaste åren har vi legat på 0% ränta och dopad aktieavkastning och då har ISK haft klart lägre skatt än aktiedepåer. I längden borde det jämna ut sig, då skatten på ISK är skyhögt över depåer de ...

Samma ISK-skatt 2021: 0,375%

Skatten på Investerinsgssparkonton, ISK, bestäms av ränteläget i november året innan så vi vet redan nu vad skatten kommer bli. Mer exakt så är skatten 30% av en framräknad "schablonintäkt". Schablonintäkten beräknas som 1% över statslåneräntan den 30 november, och statslåneräntan fasställs varje torsdag. I torsdags så var den -0,10% . Ökar man det med 1,00% så hamnar man på 0,90% vilket är under golvet på 1,25%. Med andra ord blir schablonintäkten återigen 1,25%, och 30% av det är 0,375% vilket blir ISK-skatten. För 2021 så ska man alltså betala 0,375% av sitt innehav till staten, efter att man deklarerat 2022. Kapitalförsäkringar betalar samma skatt, men där tas pengarna av pensionsbolagen (t.ex. Avanza Pension) som en avgift och det är de som betalar skatten.

Negativa räntor får ISK-skatten att slå i golvet

Det är dags igen, sista veckan i november stirrar vi alla (nåja) förtvivlat på Riksgäldens hemsida för att se vad ISK-skatten blir nästa år. Varje torsdag anslår de veckans ränta och eftersom november tar slut imorgon så vet vi nu vad skatten blir för ISK under 2020 (med början vid midnatt nyår). 0,375% 0,375% är den skatt som sätts om räntan är för låg, vilket är det som hänt i år. Statslåneräntan är nämligen negativ . Staten får betalt för att låna pengar. Vi har en underlig ekonomi. ISK-skatten är en sorts förmögenhetsskatt som ersätter skatt på vinster (och skatteåterbäring på förluster). Varje kvartal så rapporterar bankerna hur mycket man har på sina konton och sedan betalar man 30% (kapitalskatt) av en schablonintäkt. Schablonintäkten är förra årets statslåneränta plus en procentenhet multiplicerat med värdet. Dock så blir schablonintäkten aldrig lägre än 1,25%. Man betalar (blir skyldig) en fjärdedel av skatten varje kvartal och dessutom skattar man för insättningar. ...

Kvartalets nanooptimering genomförd

Vid varje kvartalsskifte så beräknas skatten på ISK som (för 2019) 0,11325% av värdet av kontot. I värdet ingår även de oanvända kontanter, från utdelningar, som ligger på kontot. Ibland, när jag kommer ihåg det, så brukar jag därför flytta ut alla kontanter från ISK:erna strax innan kvartalsskiftet. Om jag måste stoppa tillbaka pengarna igen så kommer insättningsskatten bli exakt vad kvartalsskiftesskatten skulle varit och jag förlorar inget. Om jag använder pengarna till något annat så sparar jag pengar. Tack vara det här jobbet har jag sparat över 50 kronor de senaste två åren. Jag är en sån skatteplanerare! Det är också praktiskt att inte ha små snuttar på många olika konton.

ISK-skattehöjning men fortfarande låg skatt 2018

ISK-skatten bestäms utifrån statslåneräntan 30 november året innan så nu vet vi vad skatten blir 2018. Statslåneräntan var 0,49% vilket med de nya reglerna betyder att alla kommer få en schabloninkomst på 0,49% + 1% per år. 30% skatt på det betyder att 0,447% av alla sparpengar på ISK (och kapitalförsäkringar) under 2018 ska till staten. Reglerna har långsamt blivit sämre i takt med att den låga räntan hållit i sig. Från början var schabloninkomsten bara samma som statslåneräntan. Sedan blev det ett golv på 1,25% och ett påslag på 0,75% och nu senast höjdes påslaget till 1%. Det är ok när statslåneräntan är så extremt låg som den är nu, men skulle den sticka iväg kan det nog bli en ISK-flykt. Redan idag så ska man undvika att ha räntefonder i ISK. Korträntefonderna kommer avkasta ungefär som statslåneräntan så påslagen blir en form av straffskatt. Obligationer och andra långräntepapper ska nog också hållas undan ISK tills vidare. Jag flyttade själv ut min obligationsfond för ett å...

Förmögenhetsskatten förr och nu

Bild
Förmögenhetsskattens historia är intressant. Det är nu 107 år sedan den infördes i Sverige. Då, 1910 1 , började 1/60 av förmögenheten räknas och beskattas som inkomst. Sedan gick en dryg generation till man 1947 2 införde en specifik förmögenhetsskatt. Vid olika tillfällen så har procentsatser och tröskelbelopp och andra regler ändrats. Under slutet av 1980-talet så var skatten för alla som hade mer än 400 000 kronor, motsvarande 690 000 kronor 2017. 1991, då skatten var 1,5-3,5% av förmögenheten över tröskelvärdet , bestämde man sig för att avveckla skatten i omgångar. Det krävdes ungefär 6 miljoner kronor i dagens penningvärde för att aktivera den högsta procentsatsen (för det som översteg motsvarande 6 miljoner). Det här är väldigt höga procentsatser för oss som lever i en värld med negativa räntor, svag inflation och darrig avkastning på investeringar så man får komma ihåg att det var en annan tid. Det fanns räntekonton med 10 gånger högre ränta än idag, och ...

Deklarationsdags med bekräftelse på ISK-upplägget

Bild
Häromdagen så öppnade deklarationen på webben och har man ett BankID så kan man logga in , se skatteverkets siffror och fylla in det som behöver fyllas in. Jag har vetat rätt bra hur mycket skatt jag ska betala men jag har ändå varit lite osäker på källskatterna på mina utländska ISK-innehav. Så än så länge blir det utländska innehav i en ISK. Det som skulle kunna förändra det är om mitt kapitalöverskott försvinner (stora lån?), eller om utdelningarna från utlandet växer rejält. Tills dess är jag nöjd med mitt upplägg även om det inte fungerar för alla.

Tur att jag använt ISK för utländska aktier

Den vanliga rekommendation för utländska aktier är att använda en kapitalförsäkring (KF) eftersom allt skattekrångel då hamnar hos pensionsbolaget som administrerar de utländska aktierna. Jag har använt ISK (investeringssparkonto) och just nu är jag glad för det. Avanza har precis rapporterat att de bara lyckades kvitta 91% av de utländska källskatterna och att de fördelar skatteåterbäringen jämnt. En del, som Petrusko, är upprörda över att de som krånglat till det får lika mycket skatteåterbäring som alla andra. Jag fokuserar istället på att de bara fick tillbaka 91%. Grundprincipen är att det är fel att betala skatt för samma sak två gånger (dubbelbeskattning), ens om det är två länder inblandade. För att undvika det skriver stater avtal med varandra och Sverige har sådana avtal med till exempel USA och Danmark. Det betyder inte att man ska betala den lägsta skatten, bara att man inte ska betala dubbelt. För ISK betalar innehavaren en schablonskatt i Sverige. Om man kan visa att...

Kvartalets ISK-skatt noterad

Post om skatter så ni kan lika gärna sluta läsa här . Kommer något mer intressant i nästa inlägg. Eftersom det inte kan vara mindre intressant. 1 juli, andra halvan av 2016 började precis. En av de saker som hände var att värderingen på allas ISK (Investeringssparkonton) registrerades och den siffran används för att räkna ut skatten för ISK 2016. Formeln är (insättningar + värde vid kvartalsbörjan) / 4 * skattesats . För 2016 är skattesatsen 30% av (0,65% + 0,75%). Det betyder 0,42%, och för ett kvartal ska man betala en fjärdedel av den. Så om du hade 50 000 kronor på ditt ISK-konto 1 juli, så blev det precis ytterligare 52,50 kronor i skatt nästa år. Inte så farligt. Har man 10 miljoner, vilket många drömmer om eftersom det räcker till att leva på, så blir det cirka 10 000 kronor i skatt. Per kvartal. Så ungefär en månadsinkomst per kvartal i ISK-skatt. Det här kan man jämföra med vanlig kapitalskatt som är 30% på vinster och utdelningar. Enligt regering...